Tampilkan postingan dengan label EViews 9. Tampilkan semua postingan

Minggu, 21 Januari 2018

Cara Interpolasi Data Dengan Menggunakan EViews 9

Oleh : Jul Fahmi Salim

Assalamualaikum wr wb..
Selamat Pagii....
Semoga kita selalu dlam keadaan sehat... Amiin Ya rabbal alamin..

Baiklah kali ini kita akan belajar bagaimana melakukan interpolasi data dengan menggunakan eviews 9

Terlepas dari berbagai perdebatan mengenai interpolasi data, tidak dapat dipungkiri interpolasi merupakan salah satu kebutuhan yang sangat mendesak jika data penelitian sedikit atau terdapat data yang hilang.

Berikut merupakan langkah-langkahnya :
  • Siapkan data excel yang akan digunakan


  • Tentukan pemakaian data yang akan dilakukan interpolasi, misalnya dari tahunan menjadi bulanan, tahunan ke kuartalan dll 
  • Kali ini kita akan mencoba interpolasi data tahunan menjadi kuartalan
  • Pilih file - new - workfile - Pilih jenis series data (Annual, Quarterly, Monthly dll) karena data dalam bentuk kuartalan maka saya memilih quarterly - start date 2005q4 end date 2016q4 - ok


  • object - new object - series - variabel name bisa dibuat sesuai keinginan


  • Doubleclick pada variabel y, kemudian klik edit 


  • copy kan data yg di excel ke variabel y (karena data kuartalan jadi di asumsikan data tahunan merupakan data kuartal 4 setiapa tahunnya)


1
2

  • setelah selesasi klik proc - interpolate - linear - output series nama isi dengan nama baru misalnya y_interpolasi -klil ok


  • maka akan terlihat jendela output  berupa data Y yang telah di interpolasi


untuk variabel lainya silahkan diulang langkah-langkah seperti pada variabel Y

Untuk Melihat Videonya : Klik disini

Mohon kritik dan sarannya untuk memperbaiki tulisannya ini.. Terima Kasih sudah berkunjung

Referensi :
http://www.eviews.com/help/helpintro.html#page/content/series-Interpolate.html
http://www.eviews.com/help/helpintro.html#page/content/Basedata-Frequency_Conversion.html
https://www.researchgate.net/post/How_can_I_linearise_a_data_series_using_Eviews_When_is_it_proper_to_reduce_the_frequency_of_annual_data_into_quarterly_data
https://columbiaeconomics.com/2010/01/20/how-economists-convert-quarterly-data-into-monthly-cubic-spline-interpolation/comment-page-1/


Kamis, 10 Agustus 2017

Regresi Data Panel : Uji Akar Unit (Unit root test)

Oleh : Jul Fahmi Salim

Selamat Pagi, Siang,Malam


Jika sebelumnya saya share cara uji akar unit pada data time series (runtun waktu), nah sekarang kita berbagi mengenai uji akar unit di data panel..
Uji akar Unit dalam data panel??? iya, ternyata bukan hanya time series saja yang menggunakan uji stasioneritas data, pada data panel pun dilakukan uji stasioneritas...

"Penelitian yang dilakukan oleh Levin dan Lin (1992; 1993), Breitung dan Meyer (1994), Quah (1994), Maddala dan Wu (1999), Hadri (2000) dan Im et al. (2003) menyarankan penggunaan uji akar unit pada model data panel. Baru-baru ini, tes akar unit yang paling umum digunakan dalam penelitian yang melakukan uji coba unit data panel secara sektoral adalah Levin-Lin dan Im Pesaran Shin Test.  (http://maxwellsci.com/print/crjet/v2-1-7.pdf)"

Berikut merupakan langkah-langkah pengujiannnya :
  • Buka Eviews (Jangan buka yang lain, apalagi Shazam dan SPSS, langkah-langkah ini tidak akan bekerja. heheheh )
  • Input data kedalam excel
  • Input data panel ke dalam excel (klik disini)
  • Hasilnya akan seperti berikut


  • Untuk melakukan uji akar unit, Double click pada variabel yang akan diuji akar unit (misal variabel y)


  • klik view - unit root test

  • Terdapat beberapa pilihan yaitu :

  1. Summary => Rangkuman hasil unit root semua metode akan keluar (Saya sarankan memakai pilihan "Summary" saja agar semua hasil dari metode akan dikeluarkan)
  2. Common root - levin, lin, chu,
  3. Common root - Breitung
  4. Invidual root - Im, Pesaran, Shim
  5. Invidual root - Fisher- ADF
  6. Invidual root - Fisher - PP

  • Pada point lag length pilih => automatic selection => kemudian klik ok


  • Berikut hasil uji akar unit variabel Y


Dari hasil uji akar unit tersebut (dengan berbagai kriteria baik LLC, IPS, ADF mapun PP) data diketahui bahwa variabel Y stasioner pada tingkat Level .

Untuk menguji variabel lainnya silahkan gunakan langkah-langkah uji akar unit pada variabel Y tersebut.

Silahkan berikan masukannya untuk memperbaiki tulisan ini..

Untuk Melihat Videonya 
Klik disini (Comingsoooon)


"Terima Kasih buat yg udah mengizinkan sebagian datanya dipake buat postingan kali ini"


Referensi :

Jamal, Abd, Muhammad, Said, Masbar, Raja dan Aliasuddin. (2015).  Did Indonesian Political Economic Reform Reduce Economic Growth Disparities Among Region?. DLSU Business & Economics Review. De La Sale University. Philiphine.

U. Doan, A. Volkan and G. Burcu. (2010). The Role of the Economic Size of a Country in Attracting Foreign Direct Investments: A Panel Data Analysis for OECD Countries (1980-2006). Current Research Journal of Economic Theory 2(1): 1-7, 2010. (Full Text =>> http://maxwellsci.com/print/crjet/v2-1-7.pdf )

Terima Kasih, semoga bermanfaat..

Senin, 15 Mei 2017

Regresi Model Autoregressive Distributed Lag (ARDL) Dengan Menggunakan EViews 9

Oleh : Mona Zahara

Assalamualaikum wr wb..

Baik lah, kali ini kita mencoba untuk belajar mengenai model regresi ARDL.

Apa itu ARDL ??
ARDL (Autoregressive Distributed Lag) adalah model dinamis dalam ekonometrika.
Jika dalam model OLS biasa, kita hanya bisa melihat jangka panjang, nah dengan menggunakan model ARDL kita dapat melihat pengaruh variabel Y dan X dari waktu ke waktu termasuk pengaruh varibel Y dari masa lampau terhadap nilai Y masa sekarang.

Sesungguhnya model ARDL merupakan gabungan antara model AR (AutoRegressive) dan DL (Distributed Lag)

Model AR adalah model yag menggunakan satu atau lebih data masa lampau dari varabel dependen diantara variabel penjelas (Gujarati & Porter, hal : 269 2013)
Model DL adalah model regresi melibatkan data pada waktu sekarang dan waktu masa lampau (lagged) dari variabel penjelas (Gujarati & Porter, hal : 269, 2013)

Ada beberapa keunggulan model ARDL :

  1. ARDL tidak mementingkan tingkat Stasioner data (jika pada model VAR dan VECM mengharuskan stasioner pada ordo yang sama) meski begitu ARDL tidak bisa digunakan jika data stasioner dalam bentuk 2nd diff / I(2).
  2. ARDL tidak mementingkan bahwa variabel terkontegreasi pada ordo yang sama (Namun harus pada level dan First Difference, tidak boleh berada pada tingkat second diff), 
  3. ARDL tidak mempermasalahkan jumlah sampel / observasi yang sedikit (Prof Inuwa)

Sebenarnya dalam melakukan regresi model ARDL ini, sepengetahuan saya ada 2 jenis, yaitu :

  • Mengikut Cara Sayed Hossain
Sayed merupakan salah satu dosen ekonometrika, dimana ia memiliki web sendiri yang banyak memposting berbagai macam model dengan softwere mulai dari shazam, EViews, SPSS, Stata, R dll


  • Mengikuti Cara Dave Giles
Dave merupakan Profesor di Universitas Victoria Canada bidang ekonometrik, beliau aktif sebagai Kontributor di forum eviews.com. Selain aktif di forum eviews, beliau juga memeiliki web yang berisi berbagai materi ekeonmetrika dan aplikasi menggunakan eviews.

Ada beberapa kelebihan dan kekurangna bagi saya dengan mengikuti cara Sayeed Hossain
Pemilihan lag ARDL dilakukan secara manual (Karena Menggunakan Eviews 8), ini dapat dilihat dari video tutorialnya bahwa untuk menentukan lag berapa yang digunakan ia melakukannya dengan cara meregresi setiap lag, dan melihat salah satu kriteria yang digunakan (AIC, SC, HQ), ia memilih yang terkecil nilai kriterianya. Misalnya menggunakan kriteria AIC, menggunakan lag 7 hasilnya AIC 13,52, Lag 6 = 13,58 , lag 5= 12,76, maka ia akan menggunakan ARDL dengan Lag 2.. Sebagai catatan, melakukan pemilihan lag, dilakukan dengan menguji lag tertinggi, kemudian jumlah semakin kecil. 
(-) Tentu saja dengan menggunakan ini waktu yang digunakan kurang efisien karena melakukan              berulang-ulang. Menurut saya, alasan ia melakukan itu karena pada Eviews 8, belum ada pilihan         model ARDL, sehingga harus melakukan secara manual.
(+) Kita bisa melihat cusum dan cusumq test untuk melihat stabilitas model pada View => Stability           diagnostic => recrusive estimate (ols only)
    Menurut saya, kenapa Sayeed Hossain bisa melihat cusum dan cusumq tes ? karena pilihan metode pada eviews menggunakan "least square"


  • Mengikuti cara yang dilakukan oleh Dave Giles
1. Pemilihan lag dilakukan otomatis (karena sudah menggunakan Eviews 9) (meskipun pada pilihan kotak legacy nya terdapat pilihan (o) automatic dan (o) Fixed) misalnya lag maks 3.
(-) Karena menggunakan penentuan Lag otomatis, kita tidak bisa melihat pengaruh dari urutan lag            seperti yang ada pada cara sayed hossain, jadi misalnya terpilih (2,3,1,) artinya 2 lag (var Y), 3lag      (var X1), 1 lag(var X2) kita hanya bisa melihat pengaruh Y(-1), Y (-2), X1(-1) X1(-2) X1(-3), X2      (-1) terhadap Y. kita tidak dapat melihat pengaruh Y(-3), X2(-2) X2(-3).
     Terlepas dari hal tersebut, pemilihan terbaik sudah dilakukan oleh EViews sendri.  
(-) Percobaan yang saya lakukan tidak menemukan pilihan menu "View => Stability doagnostic =>          recrusive estimate (ols only)", karena mungkin cara itu hanya bisa jika menggunakan metodel              pilihan "Least Square" seperti pada Sayeed Hossain
(+) Kita dapat menentukan lag maksimal masing-masing baik dependen maupun independent.

Berikut langkah-langkah dalam meregresi model ARDL (Sayed Hosssain + Dave Giles)


  • Siapkan data dalam bentuk excel


- Uji Akar Unit (ADF, PP / KPSS)
uji akar unit dilakukan seperti sebelum-sebelumnya dengan menggunakan ADF, PP atau KPSS.
klik variabel => view => unit root test => pada criteria pilih salah satu ADF, PP KPSS => pilih linear dn intercept => ok
lakukan untuk semua variabel. kegunaannya hanya untuk mengecek tingkat stasioneritas data. Memastikan bahawa data yang dalm bentuk level dan first difference

Uji Pada Tingkat Level


 Uji Pada Tingkat First Difference


dari hasil uji di atas dapat dilihat Y : First Diff, X1 : First difference dan X2: First Diff
Tidak ada variabel yang stasioner pada tingkat Second Diff, sehingga model ARDL layak digunakan.

- Estimasi Model ARDL
klik object => new object=> equation => masukan semua variabel yang ingin di regresi=> misalnya Y X1 X2=> pilih jumlah lag yang diinginkan baik dependen maupun regresor (misalnya pilih lag 7)=> pada menu tab option, silahkan memilih salah satu kriteria yang digunakan ( Sayed Hossain mengguankan AIC, sedangkan Dave menggunakan SC) ,kemudian klik ok

untuk melihat persamaan jangka panjang => view =>  coeficient diagnos => cointegration and long run => ok


dari hasil estimasi jangka pendek dapat dilihat bahwa nilai ect / CointEq= -0,3628 dengan prob 0,000, artinya terjadi kointegreasi dalm model tersebut. nilai betha cointEq yang negatif menunjukkan bahwa model akan menuju keseimbangan dengan kecepatan 36,28 persen per bulan.

dari hasil estimasi jangka panjang menunjukkan bahwa X1 berpengaruh negatif dan signifikan terhadap Y, sedangkan X2 berpengaruh positif dan signifikan terhadap Y dalam janngka panjang.

- Melihat Graph dari lag yang dipilih


kriteria pemilihan lag secaraotomatis telah dilakukan oleh EViews. kriteriadengan nilai AIC terkecilah yang paling baik dari 20 model terbaik yang ditawarkan oleh kriteia AIC.
kriteria yang terpilih adalah ARDL (2,7,4) artinya Y berjumlah 2 lag, X1 berjumlah 7 lag dan X2 berjumlah 4 lag.


- Uji Autokorelasi (Serial LM test) 
(Menurut dave, uji serial korelasi wajib dilakukan dalam model ARDL)
view => residual diagnos => serial LM test


hasil uji autokorelasi tersebut menunjukkan nilai prob chi sq = 0,382 > 0,05, sehingga dapat disimpulkan error pada model tidak mengalami masalah serial korelasi.

- Uji Heteroskedastisitas
view => residual diagnos => Heteroscedasticity => pilih stau metode glesjer / BG / White dll (Menurut Dave, jika tidak melakukan uji heteros BUKAN merupakan permasalahan yang besar dalam ARDL, namun jika ingin mengujinya juga tidak masalah)

- Uji Normalitas
view => residual diagnos => Normality test (Menurut Dave, pengujian normalitas dalam model ARDL tidak begitu penting, sehingga bisa diabaikan)

- Uji Stabilitas Model
  Cusum  
view => stability diagnos => recrusive estimate (ols only) => ok (cattn : kata “ols only” merupakan keyword yang menyebabkan mengapa pada metode ARDL tidak muncul menu untuk melihat cusum test)


Cusumq 
view => stability diagnos => recrusive estimate (ols only) => ok (cattn : kata “ols only” merupakan keyword yang menyebabkan mengapa pada metode ARDL tidak muncul menu untuk melihat cusum test)


Dari hasil uji CUSUM dan CUSUMQ test, dapat dilihat bahwa model dalam keadaan stabil karena garis cusum sq masih berada di antara garis signifikan 5 persen (merah)
NB Apa yang dilakukan jika model tidak stabil? bermain dengan lag hingga hasilnya stabil (Dave Giles)

- Uji Bound Test (Melihat kointegrasi dalam jangka panjang), mengapa tidak menggunakan johansen saja? karena penggunaan uji johansen untuk kointegrasi hanya boleh dilakukan jika semua variabel stasioner pada tingkat first diff "I(1)" (Dave Giles)
view => coefficient diagnostic => bound test => ok

Nilai F stat berada di atas I(1) bound => 16,52 > 4,14, sehingga dapat disimpulkan bahwa variabel penelitian memilki kointgrasi dalam jangka panjang.


Artikel ini sangat jauh dari sempurna, mohon kritik dan masukannya untuk memperbaiki postingan ini..
Terima Kasih

Referensi :
Asteriou, Dimitros dan Hall, Stephen, G. (2007). Applied Econometric : A Modern Approach.                             Revised Edition. Palgrave Macmillan. New York.
Gujarati, D dan Poter, Dawn, C. (2010). Dasar-dasar Ekonometrika, Edisi kelima, Buku 2, Salemba                     Empat. Jakarta
http://www.sayedhossain.com/ardltimeseries.html
http://davegiles.blogspot.co.id/2015/01/ardl-modelling-in-eviews-9.html
http://davegiles.blogspot.co.id/2014/06/some-questions-about-ardl-models.html
http://davegiles.blogspot.co.id/2013/06/ardl-models-part-ii-bounds-tests.html


Selasa, 07 Juli 2015

Cara Download EViews 9 Demo Full Fitur

Oleh : Jul Fahmi Salim

Assalamualaikum wr wb..

Selamat Pagii....

Nah pagi ini saya akan share, bagaimana cara mendapatkan softwere eviews demo tetapi dengan full fitur, lumanyanlah untuk 30 hari...hheheh


  • Buka link resmi EViews di  http://www.eviews.com/home.html 


  • Pilih "Product and Pricing"
  • Pilih "request a demo copy"
  • Setelah keluar form request, maka isilah semua kolom yang ada (yang wajib diisi hanya bertanda *)


  • Kemudian klik "requets demo"
  • Jika sudah seperti dibawah ini, kita tinggal menunggu balasan email dari eviews, ( Untuk balasan dari eviews waktunya bisa cepat dan juga nisa agak lama )


  • Setelah diverifikasi oleh pihak EViews dan anda layk mendapatkan software demo tersebut di balas maka akan  memperoleh email seperti ini.


  • Untuk download softwarenya silahkan klik salah satu link di dalam kotak merah
  • Jika Menggunakan IDM, anda bsa langsung klik kanan pada salah satu link, kemudian pilih "Copy Link Addres"
  • buka IDM, kemudian add url, pastekan link yang copy tadi
  • Tinggal tunggu hingga selesai
  • Untuk proses instal, seperti biasa, instal kemudian masukan serial number dan Name yang sudah dikirim pihak EViews ke email kita...
Nah cukup mudah bukan???

Selamat mencoba...

Terimakasih Sudah Berkunjung.. :-)

Link Terkait :
Pengolahan Data Menggunakan Eviews

Kamis, 25 Juni 2015

Regresi Data panel : Add Ins menu LM test pada Eviews

Oleh : Jul Fahmi Salim

Assalamualaikum wr wb...

Selamat Pagiii..

Nah Jika sebelumnya saya sudah share cara melakukan uji LM pada regresi data panel. Terkadang pada softwere eviews pada menu add in nya tidak terdapat LM test, untuk memunculkan menu tersebut maka kita harus mendownload add ins nya dari website eviews langsung.

**Pada saat melakukan add ins kita harus terkoneksi dengan internet ( PENTING !!!! )

Berikut merupakan langkah-langkahnya :


  • Buka eviews (kali ini saya menggunakan EViews 9 versi demo license)

  • klik add ins
  • Pilih manage add ins
  • Dari jendela tersebut kita tidak melihat adanya add ins "bptes" (breusch pagan") 
  • Kemudian close
  • Kemudian klik add ins lagi
  • Pilih download add ins
  • Kemudian akan keluar jendela seperti berikut
  • nah cari add in berupa BPtest
  • klik install

  • tunggu hingga install selesai

  • kemudian klik oke
  • Nah sekarang bisa langsung di gunakan menu LM test tersebut untuk melakukan uji LM test, dan hasilnya aka seperti di bawah ini


Lihat Videonya disini 

Nah cukup mudah kan cara menambah menu LM test nya..
Selamat mencoba...

Silahkan berikan masukannnya...

Terimakasih sudah berkunjung...


Senin, 22 Juni 2015

Regresi Data Panel : Uji Lagrange Multiplier Test Pada Data Panel (LM Test)

Oleh : Jul Fahmi Salim

Assalamualaikum wr wb...

Selamat Pagiiii...

Jika sebelumnya saya sudah posting cara input data, estimasi model Common, Fixed dan Random Effect, nah sekarang saya mau share bagaimana melakukan uji LM Tes (Breusch - Pagan Random Effect). Uji LM ini digunakan untuk memastikan model mana yang akan di pakai, dasar di lakukan uji ini adalah apabila hasil uji fixed dan random tidak konsisten. Misalnya pada uji chow model yang cocok adalah fixed effect model, namun pada saat di lakukan uji Hausman model yang cocok adalah model random. Sehingga untuk memutuskan model mana yang di pakai maka dilakukanlah yang namanya uji LM ini..

Hipotesis Uji LM

H0 : CommonEffect Model
H1 : Random Effect Model

alpha 5% = (0,05)

 Nah berikut merupakan langkah-langkah uji LM dengan menggunakan *EViews

*saya menggunakan EViews 9 versi demo license karena pada EViews7 yang saya miliki tidak terdapat menu "add-ins". Krena pada menu add-ins ini lah terdapat menu untuk melakukan uji LM test..


  • klik Object ==> New Object
  • Pada type of object nya pilihlah "equation" untuk name for object buat saja nama sesuai keinginan kemudian klik Ok

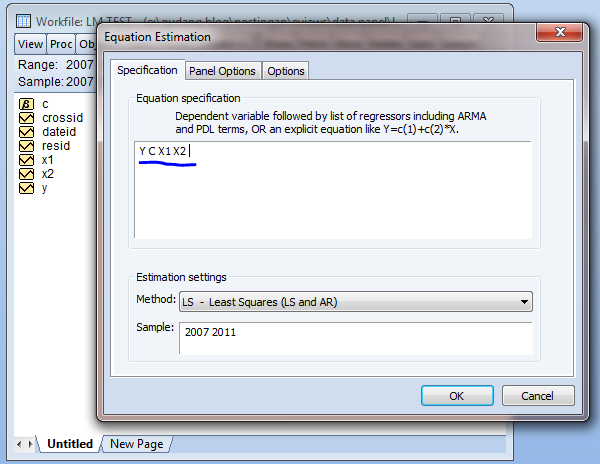
  • Setelah Equation Estimation keluar maka isilah semua variabel yang di pakai y c x1 x2 


  • klik ok..
  • Setelah jendela output kluar maka pada menu paling atas klik add - ins


  • Klik Breusch Pagan Random Effect LM Test
  • Setelah jendela "Inclusion and Exclusion test", maka beri tanda centang pada "Standard Lagrange Multiplier Test"

  • Kemudian Klik OK

  • Hasil Outputnya sebagai berikut...


Dari hasil output di atas dapat dilihat bahwa nilai Prob. Breusch-Pagan (BP) sebesar 0,0103 (Pada kolom ketiga yaitu "Both"). Nah sesuai hipotesis, jika Prob BP (0,0103) < 0,05 maka H0 ditolak, dengan kata lain model yang cocok adalah Random Effect Model.

NB : Terjadi kesalahan saya dalam memahami uji LM ini, awalnya saya kira memakai kolom 1 (cross-section), berkat masukan dari teman2 yang berkunjung dan hasil bacaan ternyata yg dilihat adalah kolom 3 (Both).. Terima kasih.. :-)

Nah cukup mudah kan untuk melakukan uji LM test.... Selamat mencoba


**Link Untuk mendownload EViews terbari versi demo license (30 days)

(EViews 8) ==>> http://www.eviews.com/EViews8/EViews8Beta/
(EViews 9) ==>> http://register1.eviews.com/demo/

Terimakasih sudah berkunjung... Silahkan berikan masukan untuk memperbaiki tulisan ini...

Artikel Terkait 


Cara Mendapatkan EViews 11 Demo Version

 Oleh: Jul Fahmi Salim Assalmkum wrwb.. Selamat Pagi, Siang, Malam teman-teman sekalian, jika dipostingan sebelumnya sydah ada cara mendapat...