Oleh : Jul Fahmi Salim
Selamat Pagi, Siang,Malam
Jika sebelumnya saya share cara uji akar unit pada data time series (runtun waktu), nah sekarang kita berbagi mengenai uji akar unit di data panel..
Uji akar Unit dalam data panel??? iya, ternyata bukan hanya time series saja yang menggunakan uji stasioneritas data, pada data panel pun dilakukan uji stasioneritas...
Berikut merupakan langkah-langkah pengujiannnya :


"Terima Kasih buat yg udah mengizinkan sebagian datanya dipake buat postingan kali ini"
Referensi :
Jamal, Abd, Muhammad, Said, Masbar, Raja dan Aliasuddin. (2015). Did Indonesian Political Economic Reform Reduce Economic Growth Disparities Among Region?. DLSU Business & Economics Review. De La Sale University. Philiphine.
U. Doan, A. Volkan and G. Burcu. (2010). The Role of the Economic Size of a Country in Attracting Foreign Direct Investments: A Panel Data Analysis for OECD Countries (1980-2006). Current Research Journal of Economic Theory 2(1): 1-7, 2010. (Full Text =>> http://maxwellsci.com/print/crjet/v2-1-7.pdf )
Terima Kasih, semoga bermanfaat..
Selamat Pagi, Siang,Malam
Jika sebelumnya saya share cara uji akar unit pada data time series (runtun waktu), nah sekarang kita berbagi mengenai uji akar unit di data panel..
Uji akar Unit dalam data panel??? iya, ternyata bukan hanya time series saja yang menggunakan uji stasioneritas data, pada data panel pun dilakukan uji stasioneritas...
"Penelitian yang dilakukan oleh Levin dan Lin (1992; 1993), Breitung dan Meyer (1994), Quah (1994), Maddala dan Wu (1999), Hadri (2000) dan Im et al. (2003) menyarankan penggunaan uji akar unit pada model data panel. Baru-baru ini, tes akar unit yang paling umum digunakan dalam penelitian yang melakukan uji coba unit data panel secara sektoral adalah Levin-Lin dan Im Pesaran Shin Test. (http://maxwellsci.com/print/crjet/v2-1-7.pdf)"
Berikut merupakan langkah-langkah pengujiannnya :
- Buka Eviews (Jangan buka yang lain, apalagi Shazam dan SPSS, langkah-langkah ini tidak akan bekerja. heheheh )
- Input data kedalam excel
- Input data panel ke dalam excel (klik disini)
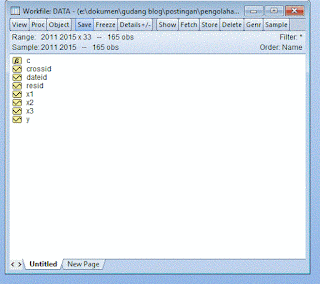
- Hasilnya akan seperti berikut

- Untuk melakukan uji akar unit, Double click pada variabel yang akan diuji akar unit (misal variabel y)


- klik view - unit root test

- Terdapat beberapa pilihan yaitu :
- Summary => Rangkuman hasil unit root semua metode akan keluar (Saya sarankan memakai pilihan "Summary" saja agar semua hasil dari metode akan dikeluarkan)
- Common root - levin, lin, chu,
- Common root - Breitung
- Invidual root - Im, Pesaran, Shim
- Invidual root - Fisher- ADF
- Invidual root - Fisher - PP
- Pada point lag length pilih => automatic selection => kemudian klik ok


- Berikut hasil uji akar unit variabel Y

Dari hasil uji akar unit tersebut (dengan berbagai kriteria baik LLC, IPS, ADF mapun PP) data diketahui bahwa variabel Y stasioner pada tingkat Level .
Untuk menguji variabel lainnya silahkan gunakan langkah-langkah uji akar unit pada variabel Y tersebut.
Silahkan berikan masukannya untuk memperbaiki tulisan ini..
Untuk Melihat Videonya
Klik disini (Comingsoooon)
"Terima Kasih buat yg udah mengizinkan sebagian datanya dipake buat postingan kali ini"
Referensi :
Jamal, Abd, Muhammad, Said, Masbar, Raja dan Aliasuddin. (2015). Did Indonesian Political Economic Reform Reduce Economic Growth Disparities Among Region?. DLSU Business & Economics Review. De La Sale University. Philiphine.
U. Doan, A. Volkan and G. Burcu. (2010). The Role of the Economic Size of a Country in Attracting Foreign Direct Investments: A Panel Data Analysis for OECD Countries (1980-2006). Current Research Journal of Economic Theory 2(1): 1-7, 2010. (Full Text =>> http://maxwellsci.com/print/crjet/v2-1-7.pdf )
Terima Kasih, semoga bermanfaat..